
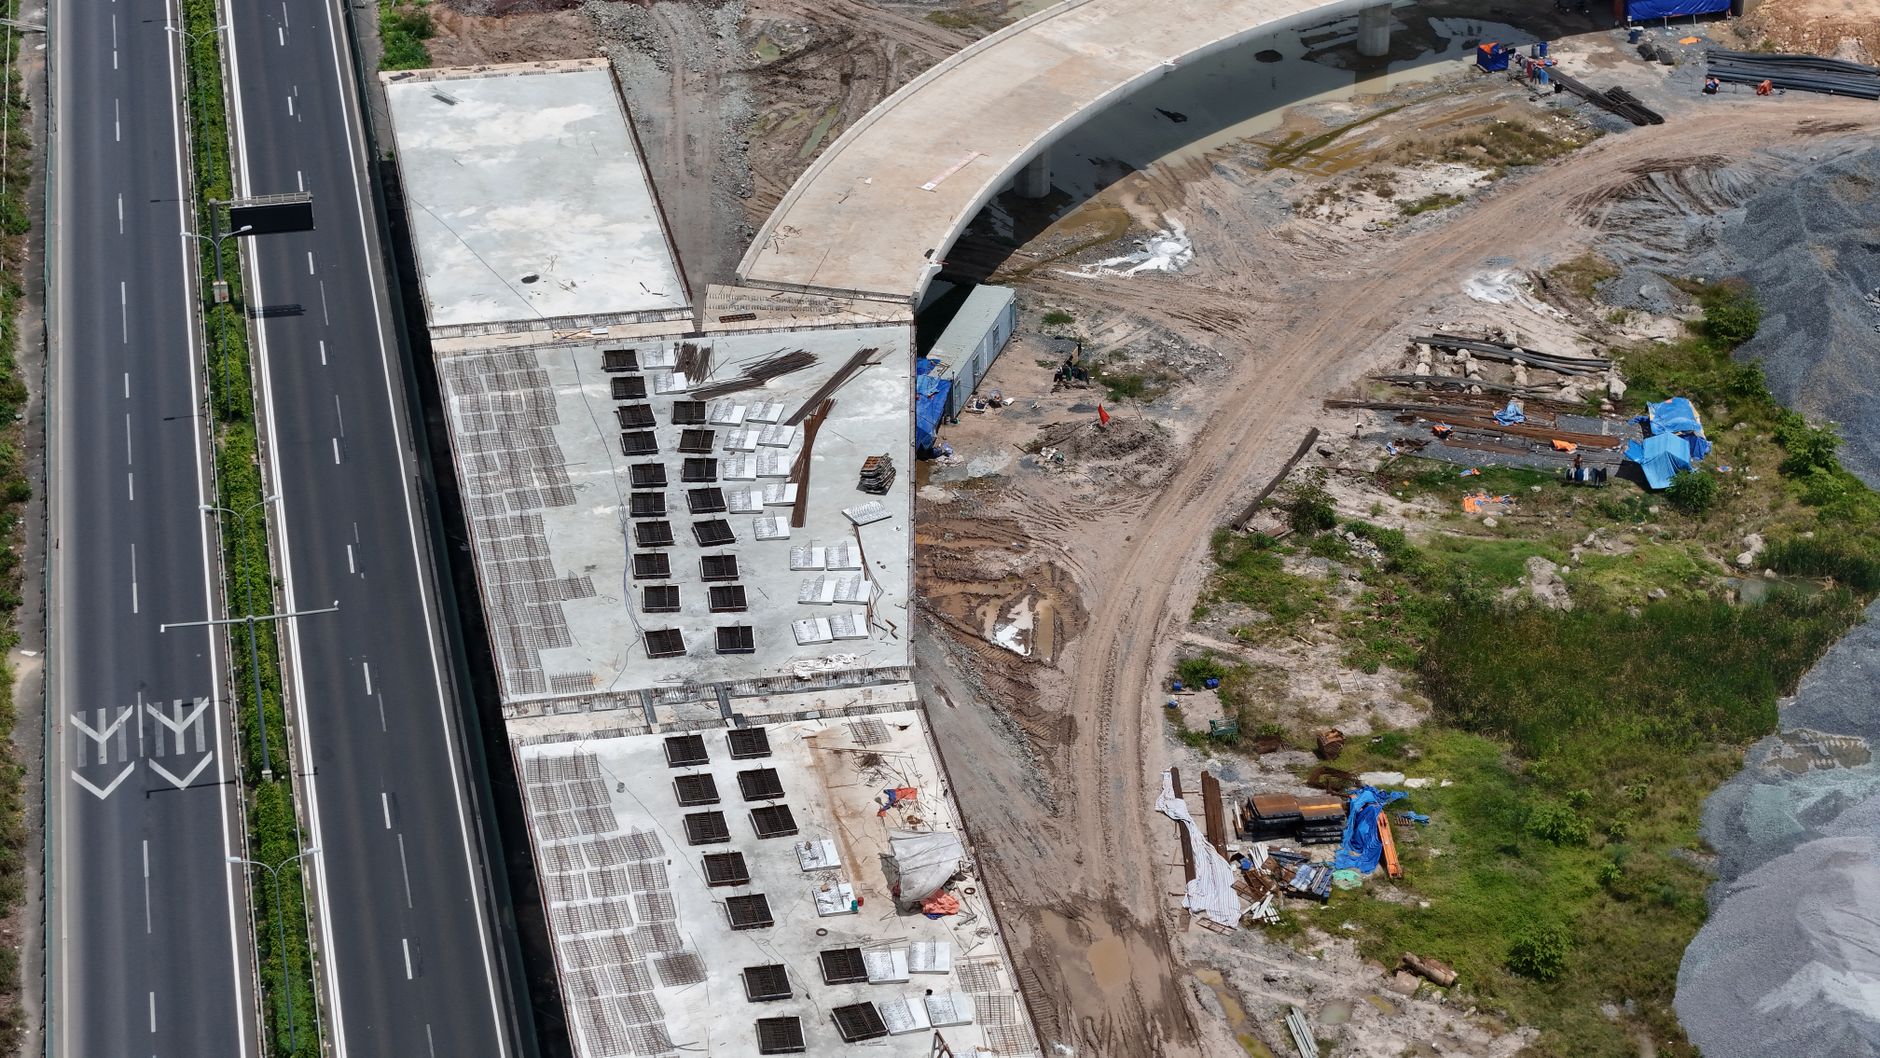
El gobierno federal anunció en marzo de 2026 una inversión de 397,046 millones de pesos para infraestructura carretera a nivel nacional, según datos de la Secretaría de Infraestructura, Comunicaciones y Transportes (SICT). Sin embargo, dos meses después, el sector privado de la construcción advertía que los aranceles recíprocos implementados a materiales como acero, cobre y aluminio han encarecido las obras hasta en 30%, generando incertidumbre sobre la capacidad real de ejecutar estos proyectos con los presupuestos anunciados. Esta contradicción entre los anuncios oficiales y las alertas del sector privado plantea interrogantes fundamentales sobre la viabilidad financiera de la infraestructura prometida.
Un paquete ambicioso en medio de tensiones comerciales
La cifra de 397 mil millones de pesos para infraestructura carretera representa una de las inversiones más significativas del actual sexenio, según el comunicado oficial de la SICT publicado el 4 de marzo de 2026. Este anuncio coincide con el segundo año de gobierno, período en el que históricamente se acelera la ejecución de obra pública para mostrar resultados tangibles ante la ciudadanía. A nivel estatal, el desglose muestra asignaciones como los 3,600 millones de pesos destinados a Sinaloa, confirmados por el periódico Noroeste en mayo de 2026, mientras que Veracruz recibiría una "cifra millonaria" que Infobae menciona pero no cuantifica, evidenciando inconsistencias en la transparencia informativa.
Paralelamente, el Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado (ISSSTE) reportó en mayo de 2026 la conclusión de cuatro obras hospitalarias y 16 proyectos activos en el país, según Consultor Salud, lo que demuestra que la apuesta por infraestructura trasciende el sector carretero. Sin embargo, ninguno de estos anuncios oficiales aborda el elefante en la habitación: el impacto económico de los aranceles implementados en el contexto de la guerra comercial con Estados Unidos.
Históricamente, México ha dependido de importaciones estadounidenses para entre el 60% y 70% de su acero y aluminio utilizado en obras públicas. Esta dependencia estructural se ha convertido en una vulnerabilidad crítica ante la imposición de aranceles recíprocos en 2025-2026, resultado de las crecientes tensiones comerciales bilaterales. El sector de la construcción, que representa 7.5% del PIB mexicano y genera aproximadamente 8 millones de empleos directos e indirectos, se encuentra así en una encrucijada entre las promesas gubernamentales y la realidad financiera de los mercados de insumos.
La alerta del sector privado: costos al alza
Mientras la SICT difundía sus proyecciones presupuestarias, la industria privada de la construcción lanzaba señales de alarma. Según Forbes México, en una publicación del 21 de mayo de 2026, los aranceles aplicados al acero, cobre y aluminio "han encarecido las obras de infraestructura". Aunque el artículo no detalla la metodología de este cálculo ni especifica qué actores del sector hicieron estas declaraciones, la cifra de incremento de hasta 30% en los costos de materiales coincide con estimaciones de otros analistas que han evaluado el impacto de medidas arancelarias similares en otros contextos.
Este encarecimiento no es trivial: en un proyecto carretero de 1,000 millones de pesos, un incremento del 30% en materiales metálicos podría traducirse en sobrecostos de entre 150 y 300 millones de pesos adicionales, dependiendo de la intensidad en el uso de acero estructural, barandales, señalética y otros componentes metálicos. Para el presupuesto total de 397 mil millones anunciado por la SICT, si se asume que un 40% corresponde a componentes metálicos afectados por aranceles, el sobrecosto potencial podría alcanzar entre 47,600 y 95,200 millones de pesos no contemplados originalmente.
La pregunta fundamental es: ¿los presupuestos anunciados ya contemplan estos incrementos, o se requerirán ampliaciones presupuestales que podrían retrasar o incluso cancelar obras? Ninguna de las fuentes oficiales consultadas aborda esta interrogante. La opacidad informativa se extiende al caso de Veracruz, donde Infobae reporta una inversión "millonaria" sin especificar cifras exactas, en contraste con la transparencia numérica de otros estados como Sinaloa. Esta inconsistencia en la comunicación oficial dificulta el análisis de viabilidad y genera desconfianza sobre la capacidad de ejecución real.
Dependencia estructural y alternativas limitadas
La vulnerabilidad de México ante aranceles a materiales de construcción no es nueva, pero se ha agudizado en el contexto de la reconfiguración de cadenas de suministro globales post-pandemia. Durante décadas, la industria mexicana de la construcción se especializó en mano de obra y gestión de proyectos, mientras que la producción de acero estructural de alta resistencia, aluminio aeroespacial y cobre electrolítico de grado industrial quedó concentrada en productores estadounidenses, chinos y europeos.
La capacidad de producción nacional de acero, aunque existe, está orientada principalmente a varilla para construcción residencial y perfiles comerciales, no necesariamente a las especificaciones técnicas que requieren puentes vehiculares, viaductos o infraestructura hospitalaria de gran escala. Empresas como Altos Hornos de México (AHMSA), en su momento el principal productor siderúrgico del país, han enfrentado problemas financieros y de producción que limitaron su capacidad de responder a demandas extraordinarias del mercado.
Las alternativas de importación desde otros países enfrentan sus propios desafíos. El acero chino, aunque competitivo en precio, ha enfrentado históricamente cuestionamientos sobre cumplimiento de normas técnicas mexicanas (NOM) en proyectos de infraestructura crítica. El acero europeo o japonés, si bien cumple estándares de calidad, resulta significativamente más costoso considerando fletes marítimos y tiempos de entrega que pueden extenderse entre 60 y 90 días. Esto significa que incluso buscando proveedores alternativos, el encarecimiento podría persistir, aunque quizá en magnitudes menores al 30% reportado.
El silencio oficial ante la contradicción
Lo más revelador de esta situación no es tanto la existencia de aranceles —una medida de política comercial con precedentes históricos— sino la ausencia de reconocimiento oficial sobre su impacto en los proyectos anunciados. Ni la SICT ni ninguna otra dependencia federal ha emitido análisis públicos sobre cómo los sobrecostos de materiales afectarán la ejecución presupuestal de 2026. Tampoco se han anunciado estrategias de mitigación, como fondos de contingencia, renegociaciones con contratistas o búsquedas aceleradas de proveeduría alternativa.
Esta opacidad contrasta con la práctica de gobiernos anteriores que, ante crisis similares —como el encarecimiento del cemento en 2008 o la escasez de diésel en 2019— emitieron comunicados explicando ajustes en cronogramas de obra o reasignaciones presupuestales. La falta de información genera especulación: ¿los presupuestos anunciados son realistas o aspiracionales? ¿Se priorizarán ciertos proyectos sobre otros si los recursos resultan insuficientes? ¿Qué estados podrían ver recortes no anunciados?
El caso de Veracruz ejemplifica esta problemática de transparencia. Mientras estados como Sinaloa tienen cifras públicas y desglosadas de inversión, el anuncio para Veracruz permanece vago. Esto podría indicar que las negociaciones presupuestales aún están en curso, o que existen dudas sobre la capacidad de fondeo ante los sobrecostos. En cualquier caso, la ciudadanía veracruzana carece de información verificable para exigir rendición de cuentas sobre obras prometidas.
Implicaciones económicas y sociales
Más allá de las cifras presupuestarias, esta tensión entre anuncios y realidad financiera tiene consecuencias tangibles para millones de mexicanos. Las obras de infraestructura carretera no son meramente proyectos de ingeniería: son arterias económicas que conectan zonas de producción con mercados, reducen tiempos de traslado para trabajadores y facilitan el acceso a servicios médicos y educativos en regiones marginadas.
Un retraso o cancelación de obras carreteras en estados como Oaxaca, Chiapas o Guerrero —donde la infraestructura ya es deficiente— profundizaría las brechas regionales de desarrollo. Según datos del Instituto Mexicano para la Competitividad (IMCO), los estados con peor conectividad carretera presentan costos logísticos hasta 40% superiores al promedio nacional, lo que encarece productos básicos y desalienta la inversión privada. Si los 397 mil millones anunciados no se ejecutan completamente, las regiones más vulnerables serían las más afectadas.
En el sector salud, los 16 proyectos hospitalarios activos del ISSSTE también dependen de estructura metálica para quirófanos, elevadores, sistemas de climatización y equipamiento médico. Un encarecimiento de insumos podría traducirse en hospitales inaugurados sin equipamiento completo o con áreas cerradas por falta de presupuesto para terminarlas, como ha ocurrido en sexenios anteriores. La población derechohabiente del ISSSTE —más de 13 millones de trabajadores del Estado y sus familias— depende de que estas obras se concreten según lo proyectado.
Para el sector laboral, la ecuación es igualmente compleja. Los 8 millones de empleos vinculados a la construcción dependen de que los proyectos anunciados efectivamente arranquen y se sostengan. Si los sobrecostos obligan a contratistas a reducir márgenes operativos, la presión recaerá sobre salarios y condiciones laborales. Si los proyectos se cancelan o pausan, miles de trabajadores enfrentarán desempleo en un contexto económico ya complicado por la desaceleración global.
Lo que falta por saber
A pesar de la información disponible, persisten interrogantes fundamentales que las autoridades no han respondido. Primero, ¿cuál es el monto exacto asignado a Veracruz y por qué no se comunica con la misma transparencia que otros estados? Esta falta de especificidad erosiona la confianza pública y dificulta el seguimiento ciudadano de compromisos gubernamentales.
Segundo, ¿los 397 mil millones de pesos ya contemplan el incremento de costos por aranceles o representan cifras previas a la escalada comercial? Si son cifras anteriores, ¿de dónde provendrán los recursos adicionales? ¿Se recurrirá a reasignaciones presupuestales que afecten otros programas sociales, o se contempla endeudamiento adicional que aumente el déficit fiscal?
Tercero, ¿cuánto acero, cobre y aluminio importado requieren específicamente estas obras y de qué países se planea importar ahora que los aranceles encarecen la proveeduría estadounidense? ¿Existen acuerdos comerciales alternativos en negociación con Brasil, Corea del Sur o la Unión Europea que puedan mitigar costos?
Cuarto, ¿hay riesgo real de retrasos, reducción de alcances o cancelaciones de obras prioritarias? ¿Qué proyectos específicos podrían posponerse si los recursos resultan insuficientes? La experiencia histórica muestra que en situaciones de restricción presupuestal, los primeros proyectos en sufrir son aquellos en regiones con menor peso político, perpetuando así desigualdades territoriales.
Quinto, ¿qué porcentaje de estas inversiones corresponde a obra nueva versus mantenimiento de infraestructura existente? Esta distinción es crucial: el mantenimiento preventivo es más económico que la reconstrucción de carreteras colapsadas, pero políticamente menos atractivo para inauguraciones y ceremonias de arranque de obra. Si los recursos se concentran en proyectos nuevos mientras se descuida el mantenimiento, el país enfrentará en pocos años una crisis de infraestructura deteriorada que requerirá inversiones aún mayores.
Finalmente, ¿existen alternativas de proveeduría nacional que puedan desarrollarse aceleradamente para mitigar la dependencia de importaciones? ¿Se contempla inversión pública o incentivos fiscales para fortalecer la industria siderúrgica mexicana como política de seguridad económica a mediano plazo?
Perspectiva: entre la promesa y la ejecución
México enfrenta una encrucijada característica de su desarrollo económico: la brecha entre anuncios gubernamentales y capacidad de ejecución. Históricamente, los sexenios mexicanos han sido pródigos en inauguraciones de proyectos inconclusos o en anuncios de obras que nunca arrancan. El caso presente, agravado por factores externos como los aranceles, corre el riesgo de sumarse a esa larga lista de promesas incumplidas si no se aborda con transparencia y planeación realista.
La guerra comercial con Estados Unidos, más allá de su dimensión política, tiene consecuencias materiales en cemento, acero y concreto. Los 397 mil millones de pesos anunciados no son solo una cifra presupuestal: representan carreteras más seguras, hospitales mejor equipados, empleos para familias y conectividad para comunidades aisladas. Si estos proyectos se ejecutan a medias o se abandonan silenciosamente, el costo social superará con mucho el desperdicio fiscal.
Lo que está en juego trasciende la infraestructura física. Se trata de la credibilidad de las instituciones públicas, de la capacidad del Estado mexicano para planear a mediano plazo en contextos de volatilidad internacional, y de la posibilidad de que millones de ciudadanos en regiones marginadas finalmente accedan a servicios básicos que la geografía y la historia les han negado. Los próximos meses dirán si los anuncios de marzo de 2026 fueron proyección realista o ejercicio de relaciones públicas. Para los mexicanos que esperan esas carreteras y hospitales, la diferencia es literalmente vital.